Domain geringfügig-beschäftigt.de kaufen?
Wir ziehen mit dem Projekt
geringfügig-beschäftigt.de um.
Sind Sie am Kauf der Domain
geringfügig-beschäftigt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geringfügig-beschäftigt.de kaufen?
Wer zahlt Lohnsteuer bei Minijob?
Bei einem Minijob zahlt grundsätzlich der Arbeitgeber die pauschale Lohnsteuer von 2 Prozent. Der Arbeitnehmer selbst ist von der Lohnsteuer befreit. Allerdings kann der Arbeitnehmer auf Antrag beim Arbeitgeber die Lohnsteuerpauschale von 2 Prozent selbst übernehmen, wenn dadurch Steuervorteile entstehen. In diesem Fall würde der Arbeitnehmer die Lohnsteuer zahlen. Es ist wichtig, sich vorher gut zu informieren und gegebenenfalls Rücksprache mit einem Steuerberater zu halten, um die individuell beste Lösung zu finden. **
Wer zahlt pauschale Lohnsteuer bei Minijob?
Wer zahlt pauschale Lohnsteuer bei Minijob? In der Regel zahlt der Arbeitgeber die pauschale Lohnsteuer bei Minijobs. Diese beträgt 2% des Arbeitsentgelts und wird direkt vom Arbeitgeber an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuer zahlen, da sein Verdienst unterhalb des steuerfreien Grundfreibetrags liegt. Die pauschale Lohnsteuer ist somit eine vereinfachte Form der Besteuerung für geringfügig Beschäftigte. Es ist wichtig, dass der Arbeitgeber die korrekten Steuern abführt, um rechtliche Konsequenzen zu vermeiden. **

Ähnliche Suchbegriffe für Lohnsteuer-Rückzahlung
Top-Angebote
Produkte zum Begriff Lohnsteuer-Rückzahlung:
-
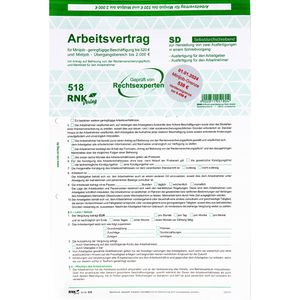
RNK Arbeitsvertrag 518 geringfügig Beschäftigte DIN A4 2x2BlattRNK Arbeitsvertrag 518 geringfügig Beschäftigte DIN A4 2x2Blatt. Für alle Lohnempfänger. Enthält alle Regelungen für die Beschäftigung von Lohnempfängern. Mit diesem Arbeitsvertrag für alle Gehaltsempfänger werden alle Rechte und Pflichten im Arbeitsverhältnis geregelt7,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer 2023 Jahr, RatgeberZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer Jahresausgleich 2022, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung?
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung? In der Regel trägt der Arbeitgeber die pauschale Lohnsteuer bei geringfügiger Beschäftigung. Diese beträgt 2% des Arbeitsentgelts und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Der Arbeitnehmer muss sich in der Regel nicht weiter um die Lohnsteuer kümmern, da sie bereits durch den Arbeitgeber abgeführt wird. Es handelt sich hierbei um eine vereinfachte Regelung, um den Verwaltungsaufwand für geringfügige Beschäftigungen zu reduzieren. **
-
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung?
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung? In der Regel übernimmt der Arbeitgeber die pauschale Lohnsteuer bei kurzfristiger Beschäftigung. Diese beträgt 25 Prozent und wird direkt vom Arbeitslohn abgezogen. Der Arbeitnehmer muss sich in der Regel nicht selbst um die Abführung der Lohnsteuer kümmern. Es handelt sich dabei um eine vereinfachte Abrechnungsmethode, die für kurzfristige Beschäftigungen mit einer Dauer von bis zu 70 Arbeitstagen im Jahr oder 3 Monaten gilt. **
-
Wie hoch ist die pauschale Lohnsteuer bei Minijob?
Die pauschale Lohnsteuer bei einem Minijob beträgt in der Regel 2% des Bruttoverdienstes. Diese Pauschale wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuererklärung abgeben, da die Steuer bereits pauschal abgeführt wird. Es gibt jedoch Ausnahmen, bei denen der Minijobber eine Einkommensteuererklärung abgeben muss, zum Beispiel wenn er noch weitere Einkünfte hat. In diesem Fall kann es sein, dass die pauschale Lohnsteuer nicht ausreicht und eine Nachzahlung erforderlich ist. **
-
Ist ein Nebenjob neben der Schule geringfügig oder Teilzeit?
Ein Nebenjob neben der Schule kann entweder geringfügig oder Teilzeit sein, je nachdem wie viele Stunden pro Woche man arbeitet. Ein geringfügiger Job ist in der Regel auf maximal 450 Euro im Monat begrenzt und man hat bestimmte steuerliche Vorteile. Ein Teilzeitjob hingegen hat keine Einkommensgrenze und man arbeitet mehr als 450 Euro im Monat. **
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
Top-Angebote
Produkte zum Begriff Lohnsteuer-Rückzahlung:
-
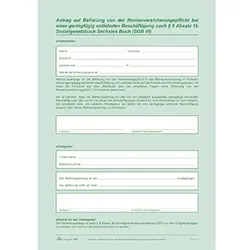
RNK Arbeitsvertrag 518, A4, geringfügig und Teilzeit-Beschäftigte, 2 x 2 BlattFür geringfügig Beschäftigte, Minijob und Teilzeit-Beschäftigte Selbstduchschreibend - zwei Ausfertigungen in einem Schreibvorgang Entspricht den aktuellen gesetzlichen Bestimmungen Mit Antrag sowie Merkblatt zur Befreiung von der Rentenversicherungspflicht Befristete oder unbefristete Beschäftigung möglich Mit täglicher, wöchentlicher oder monatlicher Vergütungsangabe Mit Erklärung über das Bestehen weiterer Arbeitsverhältnisse Merkmale: Ausführung: geringfügig Beschäftigte, Minijob, Teilzeit-Beschäftigte weitere Produktinformationen: Format: A4 Blattanzahl: 2 x 2 Blatt Made in Germany6,09 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
RNK Arbeitsvertrag 518 geringfügig Beschäftigte DIN A4 2x2BlattRNK Arbeitsvertrag 518 geringfügig Beschäftigte DIN A4 2x2Blatt. Für alle Lohnempfänger. Enthält alle Regelungen für die Beschäftigung von Lohnempfängern. Mit diesem Arbeitsvertrag für alle Gehaltsempfänger werden alle Rechte und Pflichten im Arbeitsverhältnis geregelt7,27 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnsteuer bei Minijob?
Bei einem Minijob zahlt grundsätzlich der Arbeitgeber die pauschale Lohnsteuer von 2 Prozent. Der Arbeitnehmer selbst ist von der Lohnsteuer befreit. Allerdings kann der Arbeitnehmer auf Antrag beim Arbeitgeber die Lohnsteuerpauschale von 2 Prozent selbst übernehmen, wenn dadurch Steuervorteile entstehen. In diesem Fall würde der Arbeitnehmer die Lohnsteuer zahlen. Es ist wichtig, sich vorher gut zu informieren und gegebenenfalls Rücksprache mit einem Steuerberater zu halten, um die individuell beste Lösung zu finden. **
-
Wer zahlt pauschale Lohnsteuer bei Minijob?
Wer zahlt pauschale Lohnsteuer bei Minijob? In der Regel zahlt der Arbeitgeber die pauschale Lohnsteuer bei Minijobs. Diese beträgt 2% des Arbeitsentgelts und wird direkt vom Arbeitgeber an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuer zahlen, da sein Verdienst unterhalb des steuerfreien Grundfreibetrags liegt. Die pauschale Lohnsteuer ist somit eine vereinfachte Form der Besteuerung für geringfügig Beschäftigte. Es ist wichtig, dass der Arbeitgeber die korrekten Steuern abführt, um rechtliche Konsequenzen zu vermeiden. **
-
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung?
Wer trägt die pauschale Lohnsteuer bei geringfügiger Beschäftigung? In der Regel trägt der Arbeitgeber die pauschale Lohnsteuer bei geringfügiger Beschäftigung. Diese beträgt 2% des Arbeitsentgelts und wird vom Arbeitgeber direkt an das Finanzamt abgeführt. Der Arbeitnehmer muss sich in der Regel nicht weiter um die Lohnsteuer kümmern, da sie bereits durch den Arbeitgeber abgeführt wird. Es handelt sich hierbei um eine vereinfachte Regelung, um den Verwaltungsaufwand für geringfügige Beschäftigungen zu reduzieren. **
-
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung?
Wer zahlt die pauschale Lohnsteuer bei kurzfristiger Beschäftigung? In der Regel übernimmt der Arbeitgeber die pauschale Lohnsteuer bei kurzfristiger Beschäftigung. Diese beträgt 25 Prozent und wird direkt vom Arbeitslohn abgezogen. Der Arbeitnehmer muss sich in der Regel nicht selbst um die Abführung der Lohnsteuer kümmern. Es handelt sich dabei um eine vereinfachte Abrechnungsmethode, die für kurzfristige Beschäftigungen mit einer Dauer von bis zu 70 Arbeitstagen im Jahr oder 3 Monaten gilt. **
Ähnliche Suchbegriffe für Lohnsteuer-Rückzahlung
-
Tabelle, Lohnsteuer 2023 Jahr, RatgeberZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen. Die inhaltlichen Schwerpunkte: - Amtlicher Steuertarif 2023 nach dem Inflationsausgleichsgesetz - Umfassende Erläuterungen zur Einkommensteuerveranlagung und Gehaltsabrechnung - Elektronisches Berechnungsprogramm Stotax-Lohn Das ist neu: - Inflationsausgleichsgesetz - Anhebung des steuerlichen Grundfreibetrags auf 10.908 EUR - Abbau der kalten Progression - Anhebung des Kinderfreibetrags auf 3.012 EUR jeweils für jeden Elternteil - Anhebung des monatlichen Kindergeldes auf einheitlich 250 EUR für jedes Kind - Einführung einer neuen Systematik bei der Ermittlung der Höchstbeträge beim Freibetrag für ein zweites oder weiteres Dienstverhältnis mit der Steuerklasse VI - Einführung einer neuen Systematik bei den Arbeitslohngrenzen für die Pflichtveranlagung - Einführung einer neuen Systematik beim Höchstbetrag für Unterhaltsleistungen als aussergewöhnliche Belastung - künftig Koppelung an den Grundfreibetrag - Anhebung der Freigrenzen beim Solidaritätszuschlag auf 17.543 EUR bzw. 35.086 EUR.102,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabelle, Lohnsteuer Jahresausgleich 2022, FachbücherZur Lohnabrechnung und Kontrolle! Die Lohnsteuertabellen dienen sowohl der Berechnung und Ermittlung der zutreffenden Lohnabzugsbeträge als auch der Kontrolle elektronisch erstellter Lohnabrechnungen. In Personalgesprächen können relevante Beträge schnell abgelesen werden. Einzelfragen beantworten die umfassenden Erläuterungen.92,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexikon Lohnsteuer und Sozialversicherung 2026 plus Onlinezugang, Taschenbuch von , Haufe-Lexware, 978-3-648-19269-6Lexikon Lohnsteuer Und Sozialversicherung 2026 Plus Onlinezugang, Taschenbuch Von, Haufe-lexware, 978-3-648-19269-6, Seitenanzahl: 94491,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnsteuer und Sozialversicherung. Steuerfreie Einnahmen im Ertragsteuerrecht, Taschenbuch von Matthias Mantel, GRIN, 978-3-656-53581-2Lohnsteuer Und Sozialversicherung. Steuerfreie Einnahmen Im Ertragsteuerrecht, Taschenbuch Von Matthias Mantel, Grin, 978-3-656-53581-2, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die pauschale Lohnsteuer bei Minijob?
Die pauschale Lohnsteuer bei einem Minijob beträgt in der Regel 2% des Bruttoverdienstes. Diese Pauschale wird vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Der Minijobber selbst muss keine Einkommensteuererklärung abgeben, da die Steuer bereits pauschal abgeführt wird. Es gibt jedoch Ausnahmen, bei denen der Minijobber eine Einkommensteuererklärung abgeben muss, zum Beispiel wenn er noch weitere Einkünfte hat. In diesem Fall kann es sein, dass die pauschale Lohnsteuer nicht ausreicht und eine Nachzahlung erforderlich ist. **
-
Ist ein Nebenjob neben der Schule geringfügig oder Teilzeit?
Ein Nebenjob neben der Schule kann entweder geringfügig oder Teilzeit sein, je nachdem wie viele Stunden pro Woche man arbeitet. Ein geringfügiger Job ist in der Regel auf maximal 450 Euro im Monat begrenzt und man hat bestimmte steuerliche Vorteile. Ein Teilzeitjob hingegen hat keine Einkommensgrenze und man arbeitet mehr als 450 Euro im Monat. **
-
Wer bezahlt Lohnsteuer?
Lohnsteuer wird von Arbeitnehmern gezahlt, die ein Einkommen aus nichtselbstständiger Arbeit beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Die Höhe der Lohnsteuer richtet sich nach dem Einkommen des Arbeitnehmers und wird anhand des progressiven Steuertarifs berechnet. Arbeitgeber sind verpflichtet, die Lohnsteuer korrekt zu berechnen und abzuführen. **
-
Lohnsteuer bei Heirat
Bei einer Heirat ändert sich in der Regel die Steuerklasse. Je nachdem, welche Steuerklasse man vorher hatte und welche nach der Heirat gilt, kann sich die Höhe der Lohnsteuer ändern. In der Regel führt eine Heirat jedoch nicht zu einer höheren Lohnsteuerbelastung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.